


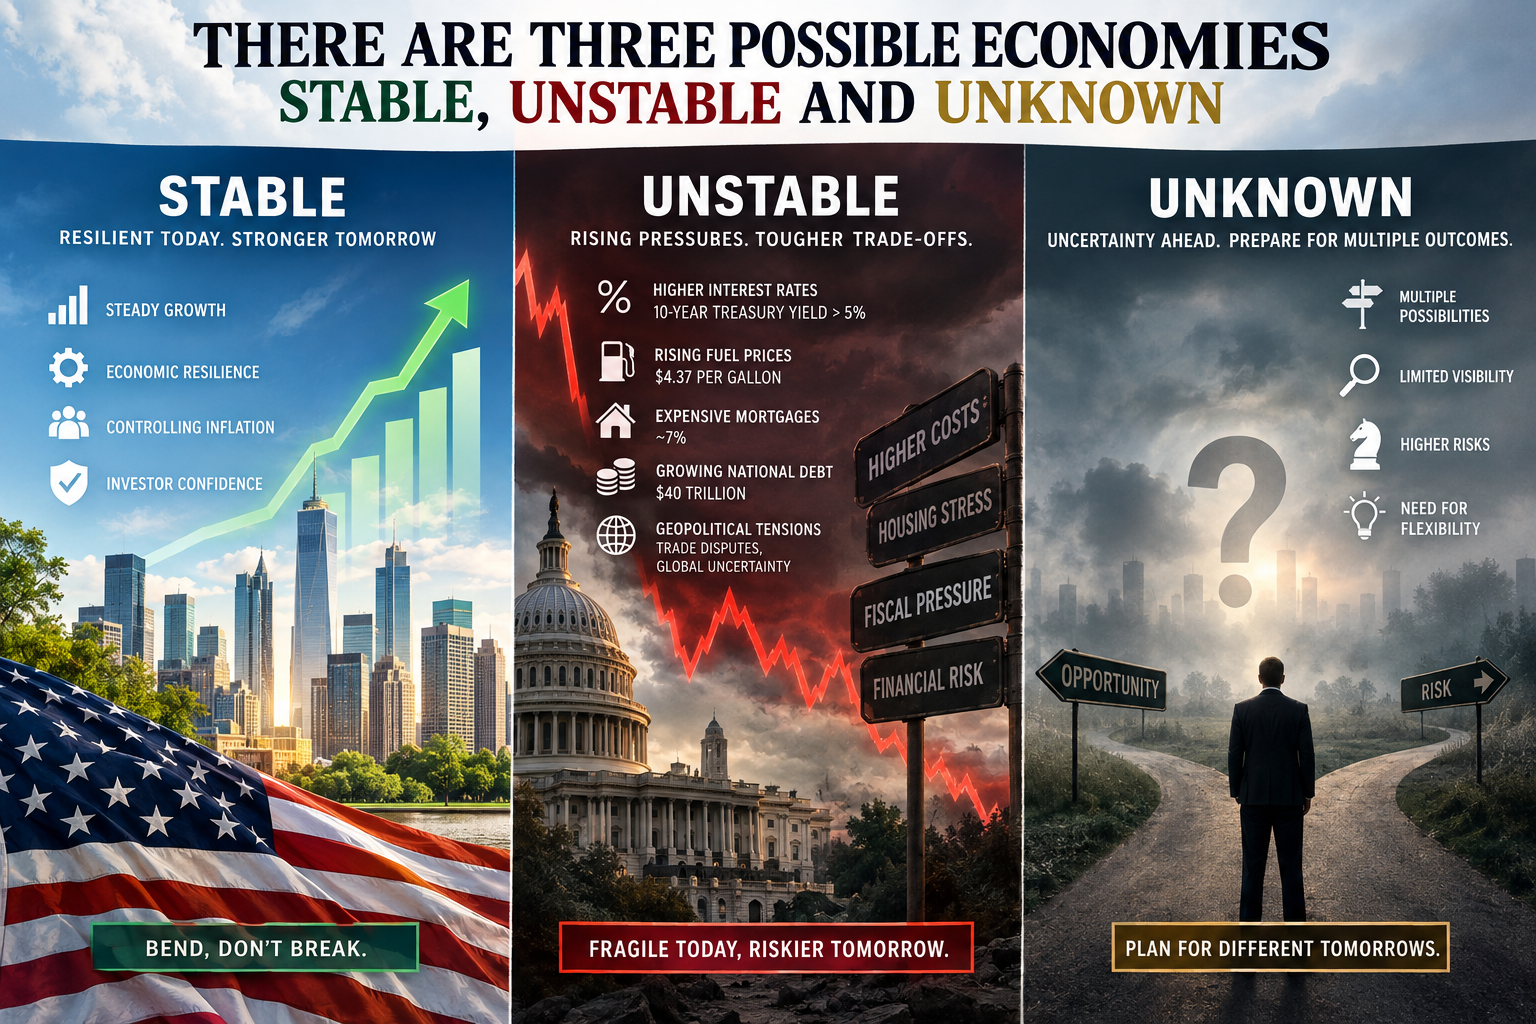

ماہرینِ معاشیات عموماً معیشت کی سمت کے بارے میں پیش گوئی کرنے کی اپنی صلاحیت پر اعتماد کرتے ہیں، یا کم از کم اس بارے میں باخبر اندازے لگاتے ہیں کہ مستقبل میں کیا ہو سکتا ہے۔ تاہم اس وقت امریکی معیشت کے مستقبل کو تین بالکل مختلف ممکنہ صورتوں میں دیکھا جا سکتا ہے۔ ہر صورت پالیسی سازوں، کاروباری اداروں اور سرمایہ کاروں کے لیے مختلف نتائج رکھتی ہے۔ مجموعی طور پر یہ امکانات ظاہر کرتے ہیں کہ امریکی معیشت آئندہ چند برس تک استحکام اور غیر یقینی کیفیت کے درمیان رہ سکتی ہے۔
پہلا اور نسبتاً اطمینان بخش امکان معاشی استحکام اور لچک کا ہے۔ گزشتہ چھ برسوں کے دوران امریکی معیشت نے بار بار آنے والے شدید جھٹکوں کو مستقل نقصان کے بغیر برداشت کرنے کی غیر معمولی صلاحیت دکھائی ہے۔ اس دوران عالمی وبا، یوکرین اور ایران کے تنازعات کے باعث توانائی کی قیمتوں میں تیز اضافہ اور محصولات سے متعلق مسلسل غیر یقینی صورتحال جیسے مسائل سامنے آئے۔ ان تمام دباؤ کے باوجود امریکا نے ایسی معاشی شرحِ نمو برقرار رکھی جو دیگر بڑی معیشتوں کے مقابلے میں بہتر رہی۔
اسی دوران امریکا 2022 میں سامنے آنے والے شدید افراطِ زر کی دوبارہ واپسی سے بھی بچا رہا۔ بدھ کو وفاقی ریزرو نے بنیادی شرحِ سود میں 25 بنیادی نکات کا اضافہ کرکے افراطِ زر پر قابو پانے کے اپنے عزم کا اعادہ کیا اور امریکی معیشت کو مضبوط ہوتی ہوئی معیشت قرار دیا۔
اس نقطۂ نظر کے مطابق امریکی معیشت ایک طرح کے مستحکم توازن میں کام کر رہی ہے۔ بیرونی جھٹکے عارضی طور پر معاشی سرگرمیوں میں خلل پیدا کر سکتے ہیں، لیکن معیشت کے اندر موجود مضبوط عوامل اسے دباؤ برداشت کرنے اور بالآخر اپنی سابقہ سمت کی طرف واپس آنے کے قابل بناتے ہیں۔ اسی لیے حالیہ بحرانوں کے اثرات بڑی حد تک عارضی ثابت ہوئے ہیں اور انہوں نے معیشت کی بنیادی ساخت کو مستقل طور پر تبدیل نہیں کیا۔
یہ نقطۂ نظر بالخصوص وال اسٹریٹ میں خاصا مؤثر ہے۔ سرمایہ کار بارہا قلیل مدتی بحرانوں سے آگے دیکھنے کو ترجیح دیتے رہے ہیں، جبکہ سرمایہ کاری کے منتظمین عموماً اپنے صارفین کو مشورہ دیتے ہیں کہ ہر نئے معاشی جھٹکے پر شدید ردعمل دینے کے بجائے حصص اور بانڈز میں اپنی سرمایہ کاری برقرار رکھیں۔ پالیسی سازوں نے بھی بڑی حد تک یہی حکمتِ عملی اپنائی ہے اور ان کا مؤقف ہے کہ معیشت کی بنیادی سمت میں کسی بڑی تبدیلی کی ضرورت نہیں۔
اس اعتماد کو ضرورت سے زیادہ اطمینان یا بے فکری قرار دیا جا سکتا ہے، تاہم اب تک وہ سرمایہ کار فائدے میں رہے ہیں جنہوں نے یکے بعد دیگرے آنے والے بحرانوں پر غیر ضروری طور پر شدید ردعمل دینے سے گریز کیا۔
دوسرا امکان اس سے کہیں زیادہ تشویش ناک تصویر پیش کرتا ہے۔ یہ نقطۂ نظر امریکی معیشت کی مضبوطی کے بجائے ان معاشی اشاریوں پر توجہ مرکوز کرتا ہے جو ممکنہ طور پر خطرناک سمت میں بڑھ رہے ہیں۔
دس سالہ امریکی سرکاری بانڈز پر منافع کی شرح 5 فیصد سے تجاوز کر چکی ہے، جس سے تقریباً 40 کھرب ڈالر کے قومی قرضے کی مالی لاگت میں اضافہ ہو رہا ہے۔ پٹرول کی اوسط قیمت تقریباً 4.37 ڈالر فی گیلن تک پہنچنے سے گھریلو بجٹ پر اضافی دباؤ پڑ رہا ہے، جبکہ رہن پر شرحِ سود تقریباً 7 فیصد تک پہنچ چکی ہے، جس سے پہلے ہی دباؤ کا شکار رہائشی منڈی کی مشکلات مزید بڑھ رہی ہیں۔
ان داخلی معاشی دباؤ کے ساتھ جغرافیائی و معاشی کشیدگی بھی بڑھ رہی ہے، جس میں صدر ڈونلڈ ٹرمپ کی کینیڈا کے ساتھ تجارتی محاذ آرائی بھی شامل ہے۔
اس دوسرے منظرنامے میں معیشت محض عارضی جھٹکوں کو جذب نہیں کر رہی بلکہ متعدد معاشی دباؤ ایک دوسرے کو تقویت دے کر بتدریج معاشی استحکام کو کمزور کر سکتے ہیں۔ بلند شرحِ سود گھرانوں، کاروباری اداروں اور حکومت کے لیے قرض لینے کی لاگت بڑھاتی ہے۔ مہنگے رہن پہلے ہی مشکلات کا شکار رہائشی منڈی پر مزید دباؤ ڈالتے ہیں، جبکہ حکومت کے لیے قرضوں کی بڑھتی ہوئی لاگت مالیاتی صورتحال کو مزید خراب کرتی ہے۔ یہ تمام عوامل مل کر مالیاتی استحکام کے لیے خطرات میں بھی اضافہ کر سکتے ہیں۔
ایسی معاشی صورتحال میں سرمایہ کاروں کو اپنی حکمتِ عملی تبدیل کرنا پڑ سکتی ہے۔ یہ فرض کرنے کے بجائے کہ ہر بحران بالآخر خود بخود ختم ہو جائے گا، انہیں سرمایہ کاری کے انتخاب میں زیادہ محتاط ہونا ہوگا۔ نسبتاً کمزور اور زیادہ خطرے کے حامل اثاثوں، بشمول زیادہ منافع مگر زیادہ خطرے والے قرضوں، میں سرمایہ کاری کم کرنا پڑ سکتی ہے، جبکہ مضبوط مالیاتی حیثیت، مؤثر انتظام اور قیمتوں کے تعین کی بہتر صلاحیت رکھنے والی کمپنیوں کو ترجیح دی جا سکتی ہے۔
غیر مستحکم معیشت کی صورت میں پالیسی سازوں کو بھی محض موجودہ پالیسی جاری رکھنے کے بجائے ابھرتے ہوئے معاشی خطرات پر فعال انداز میں قابو پانے کی حکمتِ عملی اختیار کرنا ہوگی۔ پالیسی کو دفاعی اور فعال، دونوں سطحوں پر کام کرنا ہوگا تاکہ موجودہ عدم توازن کو مزید سنگین ہونے سے روکا جا سکے اور ان ساختی دباؤ کا مقابلہ کیا جا سکے جو مستقبل کی معاشی ترقی کو محدود کر سکتے ہیں۔
بنیادی سوال یہ ہے کہ آیا حالیہ معاشی مشکلات محض عارضی جھٹکے ہیں جنہیں ایک مضبوط اور لچکدار امریکی معیشت بدستور برداشت کر سکتی ہے، یا یہ مسائل بتدریج جمع ہو کر زیادہ گہرے اور دیرپا ساختی مسائل میں تبدیل ہو رہے ہیں۔ اسی سوال کا جواب آنے والے برسوں میں سرمایہ کاری کے فیصلوں، کاروباری حکمتِ عملیوں اور امریکی معاشی پالیسی کی سمت کا تعین کرے گا۔