


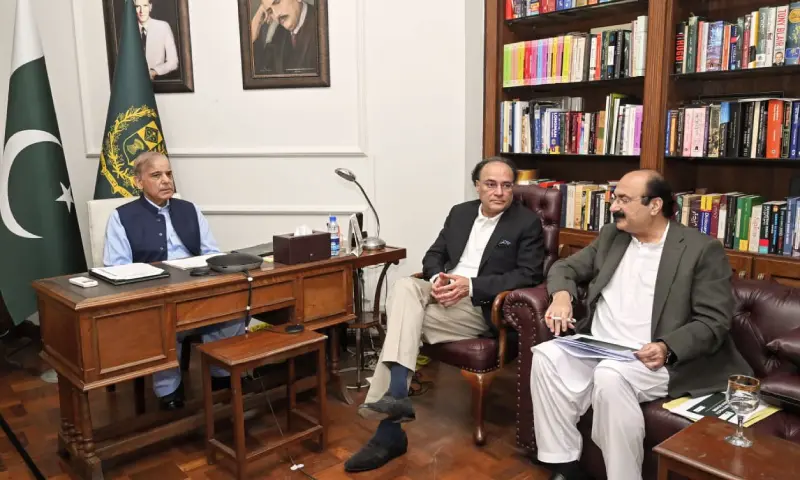

وزیراعظم شہباز شریف نے وزیرِ اعظم یوتھ بزنس اینڈ ایگری کلچر لون اسکیم میں بڑے پیمانے پر توسیع کا اعلان کرتے ہوئے ذاتی قرض کی زیادہ سے زیادہ حد 75 لاکھ روپے سے بڑھا کر 2.5 کروڑ (25 ملین) روپے کر دی ہے، جبکہ قرض کے لیے کم از کم عمر کی حد 21 سال سے کم کر کے 18 سال کر دی گئی ہے۔ اس اقدام کا مقصد کاروبار اور زرعی فنانسنگ تک رسائی کو وسیع کرنا، نوجوان پاکستانیوں میں کاروباری رجحان (entrepreneurship) کو فروغ دینا اور قومی معیشت میں ان کی شرکت کو مزید مستحکم کرنا ہے۔
اسلام آباد: یہ فیصلے اتوار کے روز وزیراعظم کی زیرِ صدارت منعقدہ ایک اعلیٰ سطحی اجلاس میں کیے گئے، جن کا مقصد نوجوانوں کے فنانسنگ پروگراموں کی پیش رفت اور نفاذ کا جائزہ لینا تھا۔ وزیراعظم آفس کے مطابق، نظرثانی شدہ قرض کی یہ سہولت آسان اقساط میں دستیاب ہوگی، جبکہ حکومت نے رواں مالی سال کے دوران نوجوانوں کو قرض دینے کے لیے 292 ارب روپے کی خطیر رقم مختص کی ہے۔
اس توسیع سے پروگرام کے دائرہ کار میں نمایاں اضافہ ہوگا۔ 18 سال کے نوجوانوں کو درخواست دینے کی اجازت دے کر، حکومت کم عمری میں ہی نوجوانوں کو باضابطہ معاشی سرگرمیوں میں شامل کرنا چاہتی ہے۔ دوسری طرف، فنانسنگ کی بلند حد کا مقصد ان افراد کو زبردست تعاون فراہم کرنا ہے جو اپنے کاروبار قائم کرنا، انہیں وسعت دینا یا زرعی منصوبے شروع کرنا چاہتے ہیں۔
زیادہ فنانسنگ اور وسیع تر اہلیت
ذاتی قرض کی زیادہ سے زیادہ حد کو 75 لاکھ روپے سے بڑھا کر 2.5 کروڑ روپے کرنا اس اجلاس میں کیے جانے والے سب سے اہم فیصلوں میں سے ایک ہے۔ اس سے اہل امیدوار ایسے کاروباری منصوبے شروع کرنے کے قابل ہو سکیں گے جن کے لیے ابتدائی سرمائے کی زیادہ ضرورت ہوتی ہے، خصوصاً ایسے شعبوں میں جہاں مشینری، ٹیکنالوجی، انفراسٹرکچر اور ورکنگ کیپیٹل کے اخراجات زیادہ ہوتے ہیں۔
کم از کم عمر کو کم کر کے 18 سال کرنے سے اس پروگرام کا ممکنہ دائرہ کار بھی وسیع ہو گیا ہے۔ جوانی میں قدم رکھنے والے نوجوان اب 21 سال کی سابقہ حدِ عمر کا انتظار کیے بغیر کاروباری اور زرعی سرگرمیوں کے لیے فنانسنگ حاصل کر سکیں گے۔
تاہم، کم عمر میں قرض تک رسائی کے ساتھ ساتھ مناسب مالیاتی رہنمائی کا ہونا بھی انتہائی ضروری ہے۔ پہلی بار قرض لینے والے نوجوانوں کے پاس اچھے خیالات تو ہو سکتے ہیں لیکن کاروباری منصوبہ بندی، مالیاتی انتظام، مارکیٹ کے جائزے اور قرض کی واپسی کا محدود تجربہ ہوتا ہے۔ اس توسیع شدہ اسکیم کی کامیابی کا انحصار اس بات پر ہوگا کہ آیا درخواست دہندگان کو قرض کے سرمائے کو پائیدار معاشی سرگرمی میں تبدیل کرنے کے لیے کافی مدد ملتی ہے یا نہیں۔
خواتین کے لیے تیس فیصد (30%) کا اختصاص
وزیراعظم نے یہ بھی ہدایت کی ہے کہ کل قرضوں کا 30 فیصد حصہ خواتین کے لیے مختص کیا جائے۔ اس اقدام کا مقصد خواتین کی فنانسنگ تک رسائی کو بہتر بنانا، ان کی معاشی خود مختاری کو فروغ دینا اور کاروباری سرگرمیوں میں ان کی شرکت کی حوصلہ افزائی کرنا ہے۔
قرضوں تک رسائی بہت سی ایسی خواتین کے لیے ایک بڑی رکاوٹ بنی ہوئی ہے جو نئے ادارے قائم کرنے یا موجودہ معاشی سرگرمیوں کو وسعت دینے کی خواہشمند ہیں۔ محدود ضمانت (collateral)، باضابطہ مالیاتی خدمات تک محدود رسائی اور سماجی پابندیاں خواتین کاروباری شخصیات کے لیے یکساں شرائط پر فنانسنگ حاصل کرنا مشکل بنا دیتی ہیں۔
ایک مخصوص اختصاص اس عدم توازن کو دور کرنے میں مدد کر سکتا ہے، بشرطیکہ حکومت ایسے شفاف طریقہ کار وضع کرے جن کے ذریعے خواتین واقعی اس سہولت سے فائدہ اٹھا سکیں۔ اس تخصیص کو درخواست کے آسان چینلز، واضح اہلیت کے ضوابط، مؤثر آؤٹ ریچ اور کاروباری ترقی میں مدد کے ساتھ مربوط ہونا چاہیے۔
سماجی و کاروباری ترقی کے لیے سمیڈا (SMEDA) کا کردار
وزیراعظم نے سمال اینڈ میڈیم انٹرپرائزز ڈیولپمنٹ اتھارٹی (SMEDA) کو ہدایت کی ہے کہ وہ نوجوان درخواست دہندگان کو جامع معاونت فراہم کرے۔ اس میں کاروبار شروع کرنے سے متعلق رہنمائی، مشاورت کی خدمات اور تکنیکی مدد شامل ہے۔
اس ہدایت سے یہ تسلیم کیا گیا ہے کہ صرف فنانسنگ تک رسائی کامیاب کاروباری ادارے قائم کرنے کے لیے کافی نہیں ہے۔ نوجوان کاروباری افراد کو اس بات میں مدد کی ضرورت ہوتی ہے کہ وہ تجارتی لحاظ سے قابلِ عمل مواقع کی شناخت کریں، کاروباری منصوبے تیار کریں، ریگولیٹری تقاضوں کو سمجھیں، مارکیٹ کی طلب کا اندازہ لگائیں اور اپنے مالیات کا انتظام کریں۔
سمیڈا کا کردار اس پروگرام کی تاثیر کے لیے مرکزی حیثیت اختیار کر سکتا ہے۔ قرض کی تقسیم کو کامیابی کا بنیادی پیمانہ سمجھنے کے بجائے، حکومت کو ایک ایسے مربوط نقطہ نظر کی ضرورت ہے جو فنانسنگ کو تربیت، سرپرستی (mentorship) اور مسلسل کاروباری تعاون کے ساتھ جوڑے۔
مالی سال 2026-27 کے لیے 292 ارب روپے کی تخصیص
اجلاس کو بریفنگ دی گئی کہ جنوری 2023 سے لے کر اب تک ان اسکیموں کے تحت لگ بھگ 313.9 ارب روپے کے قرضے 581,341 نوجوانوں کو فراہم کیے جا چکے ہیں۔
مالی سال 2026-27 کے لیے، حکومت کا تخمینہ ہے کہ 292 ارب روپے 266,700 مستفیدین میں تقسیم کیے جائیں گے۔ یہ تخصیص حکومت کے فنانسنگ کے ارادے کے پیمانے کو ظاہر کرتی ہے اور اس پروگرام کی نفاذی صلاحیت پر کافی زور دیتی ہے۔
یہ اعداد و شمار شفاف مانیٹرنگ کی ضرورت کو بھی اجاگر کرتے ہیں۔ منظور شدہ قرضوں کی تعداد اور کل تقسیم شدہ رقم اہم اشاریے ہیں، لیکن یہ لازمی طور پر یہ ثابت نہیں کرتے کہ پروگرام اپنے وسیع تر معاشی مقاصد حاصل کر رہا ہے۔
نوجوانوں کی کاروباری صلاحیت کو معاشی ترجیح بنانا
پاکستان کی نوجوان آبادی معاشی ترقی کا ایک اہم موقع فراہم کرتی ہے، لیکن صرف آبادیاتی صلاحیت خود بخود پیداواری صلاحیت یا روزگار میں تبدیل نہیں ہوتی۔ اگر نوجوانوں کو معاشی ترقی میں معنی خیز طریقے سے حصہ لینا ہے تو انہیں تعلیم، پیشہ ورانہ مہارتوں، مالیات اور منڈیوں تک رسائی کی ضرورت ہے۔
روایتی روزگار کے مواقع اکیلے لیبر مارکیٹ میں داخل ہونے والے نوجوانوں کی بڑھتی ہوئی تعداد کو جذب کرنے کے لیے کافی نہیں ہو سکتے۔ اس لیے انٹرپرینورشپ اور چھوٹے کاروبار کی ترقی نئے ادارے تخلیق کر کے، ملازمتیں پیدا کر کے اور معاشی سرگرمیوں کو وسعت دے کر باضابطہ روزگار کی تکمیل کر سکتی ہے۔
زرعی شعبہ ایک اور اہم موقع فراہم کرتا ہے۔ پاکستان کی زرعی معیشت کو جدید تکنیکوں، موثر وسائل کے انتظام، ویلیو ایڈیشن اور پروڈیوسرز اور مارکیٹس کے درمیان بہتر روابط میں سرمایہ کاری کی ضرورت ہے۔ نوجوان کاروباری حضرات زرعی ٹیکنالوجی، فوڈ پروسیسنگ، اسٹوریج، لاجسٹکس اور دیگر متعلقہ سرگرمیوں کے ذریعے اپنا حصہ ڈال سکتے ہیں۔
قرض اور احتساب کا باہمی تعلق
اس اسکیم کی توسیع سرکاری شعبے کے قرض دینے کے انتظامات کے حوالے سے اہم سوالات بھی اٹھاتی ہے۔ سیکڑوں ارب روپے پر مشتمل پروگرام کے لیے واضح اہلیت کے معیار، شفاف انتخاب کے طریقہ کار، مؤثر مالیاتی نگرانی اور شکایات کے قابلِ رسائی نظام کی ضرورت ہوتی ہے۔
حکومت کو یہ یقینی بنانا ہوگا کہ قرضے سیاسی اثر و رسوخ یا انتظامی صوابدید کے بجائے میرٹ اور تجارتی عملداری کی بنیاد پر دیے جائیں۔ درخواست کا طریقہ کار اتنا آسان ہونا چاہیے کہ باضابطہ بینکنگ کا محدود تجربہ رکھنے والے نوجوان بھی اس سے فائدہ اٹھا سکیں، جبکہ اس کے ساتھ ساتھ غلط استعمال کے خلاف مناسب حفاظتی اقدامات بھی موجود ہوں۔
ڈیجیٹل درخواست کے نظام، شفاف منظوری کے نظام الاوقات اور عوامی سطح پر دستیاب کارکردگی کے اعداد و شمار احتساب کو بہتر بنا سکتے ہیں۔ آزادانہ جائزے اس بات کا تعین کرنے میں بھی مدد کریں گے کہ آیا یہ پروگرام اپنے روزگار اور ترقی کے مقاصد کو حاصل کر رہا ہے یا نہیں۔